La Chine est-elle le nouveau centre du monde ?

En 1858, Karl Marx avait prédit l’ascension de l’Asie au rang de centre du capitalisme. Aujourd’hui, la Chine confirme sa prophétie en occupant une position dominante dans l’économie mondiale (19,9% du PIB mondial en PPA) et dans le secteur industriel : elle est en tête dans 7 des 10 industries les plus avancées, dans la transition énergétique et dans la fabrication de haute technologie. Sa croissance a multiplié son économie par 54 depuis 1990 grâce à la planification et aux investissements de l’État. Bien que les États-Unis conservent la primauté du dollar et de leurs bases militaires, la Chine est le plus grand créancier mondial et la puissance décisive. L’article conclut en critiquant l’aveuglement des élites latino-américaines qui se tournent vers des puissances en déclin.
En 1858, Karl Marx s’était penché sur la marginalisation imminente de l’Europe et des États-Unis face à l’expansion du capitalisme en Asie. Dans une lettre adressée à Engels, il exprimait sa crainte qu’une future révolution européenne ne soit géographiquement réduite à un «petit coin» du monde, compte tenu de la montée de la société bourgeoise dans de vastes régions de la planète telles que la Chine, le Japon, l’Australie et la Californie (Œuvres complètes, vol. 40).
Nous étions au milieu du XIXe siècle, marqué par la domination mondiale absolue de l’Empire britannique, l’élan de la première révolution industrielle — la puissance de la vapeur, l’industrie textile — et la présence des États-Unis en tant que puissance intermédiaire fournissant du coton aux grandes usines de Manchester. Mais au-delà de tout cela, Marx voyait en Asie, et en Chine en particulier, la formation embryonnaire du nouveau cœur du capitalisme mondial.
Cent soixante-huit ans se sont écoulés, et les prédictions de Marx ont été confirmées par l’histoire. Aujourd’hui, la Chine est la plus grande économie de la planète. En mesurant le PIB en parité de pouvoir d’achat (PPA) — ce qui élimine les distorsions liées aux taux de change du marché et aux différences de coût de la vie —, le FMI estime que l’économie chinoise représente aujourd’hui 19,9% de l’économie mondiale, tandis que celle des États-Unis atteint 14,5% et celle de l’Union européenne (UE), 14%. En 1990, le PIB de la Chine ne représentait que 3% du total mondial, celui des États-Unis 19% et celui de l’Europe 23% (IMF DataMapper, 2026). Si l’on prend en compte l’ensemble de l’Asie, le PIB du continent atteint 49% du total mondial.
Cela n’a rien de surprenant. En 1700, l’économie asiatique représentait 60% de l’économie mondiale, tandis que celle de l’Europe atteignait un peu moins de 30% et celle de l’ensemble des États-Unis, 3% (Piketty, Le Capital au XXIe siècle, p. 76). À cette époque, le revenu moyen d’un Chinois était similaire à celui d’un habitant des Pays-Bas, alors leader commercial et financier de l’Europe. La colonisation européenne de l’Asie a détourné cette trajectoire pendant 200 ans, et aujourd’hui, ce continent est à nouveau à la tête de l’économie mondiale.
Mais la Chine n’est pas seulement en tête aujourd’hui en termes de taille de son PIB, mais aussi en ce qui concerne les fondements matériels sous-jacents de la puissance du pays.
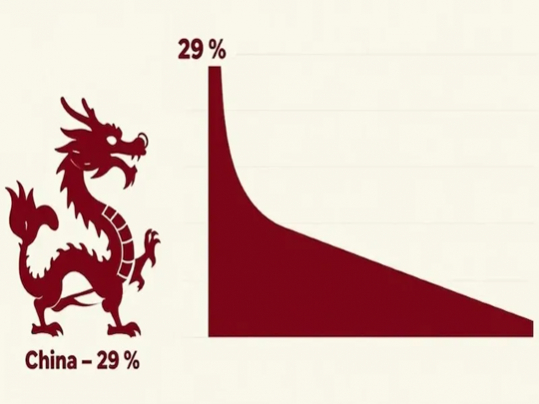
En ce qui concerne la valeur ajoutée manufacturière, la Chine génère 29% du total mondial, tandis que les États-Unis et l’Union européenne y contribuent chacun à hauteur de 17% (Statista Research, 2025). On estime que d’ici 2030, cette part atteindra 45% (ONUDI, 2024). Ce leadership ne se limite pas à la fabrication de masse de jouets ou d’appareils électroménagers, mais s’étend également aux domaines des technologies de pointe et à la maîtrise de l’ensemble de la chaîne de valeur des produits. L’Information Technology and Innovation Foundation (ITIF) — un groupe de réflexion américain — montre que la Chine est déjà leader dans 7 des 10 industries les plus avancées au monde : les systèmes informatiques et électroniques, les produits chimiques, les machines et équipements, les métaux de base, les véhicules à moteur, les produits métalliques transformés et les équipements électroniques. De leur côté, les États-Unis occupent la première place dans la production de technologies de l’information et de services — en particulier la conception de puces d’IA —, dans le secteur pharmaceutique et dans d’autres secteurs des transports (ITIF, 2026).
En 2024, la Chine a fabriqué 86% des panneaux solaires mondiaux, 80% des batteries électriques, 72% des voitures électriques, 64% des smartphones, 54% des robots industriels et 49% des drones (El País, 25 septembre 2026).
En matière de consommation d’électricité, l’essor de la Chine a été spectaculaire. En 1990, la Chine consommait moins de 1 000 térawattheures (TWh), tandis que les États-Unis en consommaient 3 000 TWh. En 2025, la Chine a atteint 10 300 TWh, tandis que la consommation des États-Unis stagne depuis 20 ans autour de 4200 TWh (EIA, 2026).
De plus, la Chine est le premier «État électrique» au monde, étant à la fois le plus grand investisseur et le plus grand producteur mondial d’énergies alternatives. Elle a réussi à réduire le coût de production de l’énergie solaire de 350 dollars par MWh en 2016 à 35–60 dollars par MWh d’ici 2025. Ce coût est inférieur à celui de l’électricité produite à partir du gaz en cycle combiné (60–120 dollars par MWh) ou du charbon (71–170 dollars par MWh) (Lazard, LCOE, 2026).
La Chine est un pays qui ne produit pas de pétrole et qui, au cours du siècle dernier, a été l’un des plus grands extracteurs de charbon pour la production d’énergie. Cependant, au cours de la dernière décennie, c’est le pays qui a le plus contribué à la transition énergétique mondiale. Sa capacité installée de production d’énergie solaire s’élève aujourd’hui à 1175 TWh, alors que le reste du monde ne produit à lui seul que 1600 TWh (Statista, avril 2026). Aujourd’hui, la Chine dispose d’un complexe de production dont la capacité annuelle de fabrication de panneaux solaires s’élève à 1200 TWh, de sorte qu’en moins de 10 ans, une fois les problèmes de stockage et de transport surmontés, elle pourrait fabriquer suffisamment de panneaux pour enrayer le changement climatique (Tooze, 19 septembre 2025). Aucun pays au monde ne possède aujourd’hui une telle capacité de restauration écologique à l’échelle mondiale.
Dans l’ensemble, la croissance de l’économie chinoise représente entre 25% et 30% de la croissance de l’économie mondiale. De 1990 à 2025, la croissance moyenne de son PIB a été de 8,5%, atteignant 14% certaines années, bien qu’elle se soit stabilisée ces dernières années autour de 5%. Ce développement sans précédent lui a permis de multiplier la taille de son économie par 54 depuis 1990, alors que les États-Unis l’ont multipliée par 5,1 et l’Union européenne par 2,9 au cours de la même période (Banque mondiale, données ouvertes, 2026).
Grâce à une combinaison mûrement réfléchie d’ouverture aux investissements étrangers, de transferts de technologie, de soutien à l’investissement privé national et de création d’entreprises publiques dans des secteurs stratégiques de l’économie, la Chine a atteint cette position de leader tout en maintenant un taux d’investissement annuel qui, depuis plus de deux décennies, oscille entre 35% et 45% du PIB. À titre de comparaison, ce taux s’est établi à environ 17% aux États-Unis et à 22% dans l’Union européenne.
Sur le plan commercial, de 1990 à 2025, la Chine a accumulé un excédent commercial de 9 700 milliards de dollars. Pour la seule année 2025, alors que les États-Unis avaient déclaré une guerre commerciale, cet excédent a atteint 1100 milliards de dollars (BBC, janvier 2026). De plus, comme dans toutes les économies développées, la dette publique est élevée. Pour 2025, elle est estimée à 120% du PIB, un chiffre très proche des 125% des États-Unis (FMI, 2026). À cette différence près que la totalité de la dette chinoise est contractée en yuan auprès de banques d’État chinoises, tandis que la majeure partie de la dette américaine est détenue par des investisseurs privés et des gouvernements étrangers.
Ces flux de revenus ont permis à la Chine de devenir le premier créancier bilatéral mondial, devant la Banque mondiale ou le FMI. De 1990 à 2025, la Chine a accordé des prêts commerciaux d’une valeur de 2200 milliards de dollars, notamment aux États-Unis (AidData, novembre 2025). Ce chiffre est déjà supérieur aux 1300 milliards de dollars que, sur la même période, les États-Unis ont versés à titre d’aide militaire et économique à leurs pays alliés (USAFacts, septembre 2026). Ainsi, alors que la Chine a mis en place une infrastructure mondiale pour l’approvisionnement en matières premières et la distribution de marchandises (la «Route de la soie»), les États-Unis ont maintenu des armées et des dirigeants soumis à leurs desseins politiques.
Malgré toute cette puissance économique, la Chine — contrairement à ce qu’ont fait les États-Unis au XXe siècle et, avant eux, le Royaume-Uni — n’a pas encore établi l’hégémonie mondiale de sa monnaie, n’a pas déployé de bases militaires pour garantir sa suprématie politique, et n’exporte pas non plus sa culture ou son système politique comme un modèle à imiter par le reste des pays.
Aujourd’hui, le dollar continue de remplir la fonction de monnaie de réserve mondiale pour 85% des opérations de change mondiales, représente 58% des réserves internationales des banques d’États et sert de monnaie de règlement au sein du système SWIFT pour la plupart des paiements internationaux (BRI, 25 février 2026). Mais sur le plan intérieur, la Chine a déjà créé le deuxième plus grand marché obligataire au monde, évalué à 28 000 milliards de dollars, derrière celui des États-Unis, qui représente 61 000 milliards de dollars (Deutsche Bank, juillet 2026). De même, elle compte trois des dix centres financiers les plus importants au monde (Shanghai, Hong Kong et Shenzhen) et a lancé le système CIPS comme alternative pour les paiements internationaux.
Quant aux bases militaires à l’étranger, la Chine en possède trois, contre 750 pour les États-Unis, et, pour l’instant, elle ne semble pas intéressée par l’exportation de son modèle d’organisation politique appelé «socialisme aux caractéristiques chinoises». Quant à l’expansion culturelle, elle n’en est qu’à ses débuts — jeux vidéo, esthétique asiatique, plateformes de vente en ligne rapides —, alors que le marché intérieur gagne en importance pour la croissance économique. Aux États-Unis, la consommation des ménages représente 69% du PIB ; en Chine, 40% (Banque mondiale, 2026). À titre de comparaison, il y a vingt ans, le rapport entre le revenu par habitant de la Chine et celui des États-Unis était de 1 pour 20. Aujourd’hui, ce rapport est de 1 pour 3,5. Dans moins de 50 ans, il sera de 1 pour 1 (Milanovic, 2026). Tout indique que le «Grand Renouveau du pays chinois», par lequel ses dirigeants envisagent le rétablissement de la grandeur mondiale de leur pays, ne se mesure pas à l’aune de la précipitation de quelques décennies, mais à celle de la patience obstinée de plusieurs siècles.
Il ne fait aucun doute que la Chine est déjà aujourd’hui le centre du monde. Et, face à cela, il est tout simplement pathétique de voir les élites réactionnaires d’Amérique latine chercher désespérément à obtenir un visa américain ou acheter un appartement à Madrid pour rehausser leur statut de «modernes». Elles courent dans tous les sens, hébétées, à la poursuite des mirages de pays qui ne sont désormais plus que de «petits coins» du monde.
- Source : Ant/agón (Espagne)