Retour en force des agrocarburants : moins de nourriture et toujours plus d’accaparements de terres

« La Papouasie n’est pas une terre vide », affirment les Awyu. Avec d’autres communautés autochtones de cette province située à l’extrémité orientale de l’Indonésie, les Awyu luttent depuis des années contre l’expansion des plantations sur leurs territoires ancestraux. Leur résistance est à l’origine de Solidaritas Merauke, une large coalition de la société civile qui milite contre le plus grand projet de déforestation au monde. Près de trois millions d’hectares de terres communautaires — une superficie équivalant à près de la moitié de celle du Sri Lanka — doivent être convertis en vastes plantations de palmiers à huile, de canne à sucre et de riz dans le kapubaten de Merauke, au sud de la Papouasie, en Indonésie.
Le projet a été lancé il y a plus de dix ans, mais il a été suspendu en raison d’une forte résistance. Il a récemment été relancé et rebaptisé « plan stratégique national » dans le cadre de la politique de sécurité énergétique de l’Indonésie. Des milliers de soldats ont été envoyés dans la région pour sécuriser les terres destinées aux plantations et réprimer la résistance.
Le projet de Merauke est au cœur du plan du gouvernement visant à réduire les importations de combustibles fossiles. L’Indonésie est le premier producteur mondial de biodiesel, et la Papouasie est appelée à devenir la nouvelle frontière pour l’expansion des plantations de palmiers à huile, dont provient la matière première utilisée le plus fréquemment pour produire ce carburant. Le gouvernement entend également faire de cette région une zone majeure de production de canne à sucre destinée à la production de bioéthanol.
Ce qui se déroule en Papouasie s’inscrit dans une nouvelle vague d’expansion mondiale des agrocarburants, également appelés biocarburants, alimentée par la montée des tensions géopolitiques, les préoccupations liées à la sécurité énergétique et l’imbrication des crises alimentaire, climatique et énergétique.
Pourquoi les agrocarburants reviennent-ils à la mode ?
Lors de la COP30 à Belém, le Brésil a proposé de doubler la production mondiale d’agrocarburants d’ici 2035. Plus de 100 scientifiques ont dénoncé cette proposition, qualifiant de dangereuse cette fausse solution climatique, mais celle-ci a reçu le soutien du Japon, de l’Inde et de 24 autres pays. Malgré un large faisceau de preuves démontrant le contraire, de nombreux gouvernements à travers le monde continuent de considérer les agrocarburants comme un moyen efficace de réduire les émissions de gaz à effet de serre du secteur des transports, responsable de près de 17 % des émissions mondiales. La production mondiale d’agrocarburants a augmenté de plus de 50 % au cours des dix dernières années.
Jusqu’à récemment, les politiques en faveur des agrocarburants concernaient principalement le transport routier, qui représente les trois quarts de l’énergie consommée par l’ensemble du secteur des transports dans le monde. Les réglementations varient selon les pays. Elles peuvent fixer des objectifs en fonction de la quantité d’agrocarburants utilisée, comme aux États-Unis, ou du degré de propreté du carburant, comme dans l’Union européenne. Elles peuvent également prévoir des allégements fiscaux et d’autres mesures incitatives, ou définir la proportion d’agrocarburants à incorporer aux autres carburants, une approche principalement utilisée en Asie du Sud-Est et en Amérique latine. Ainsi, la norme B10 désigne un mélange de carburant contenant 10 % de biodiesel, la norme B3 un mélange en contenant 3 %, la norme B7 un mélange en contenant 7 %, etc. La norme E10 signifie quant à elle que le carburant contient 10 % de bioéthanol. Aujourd’hui, les agrocarburants représentent environ 4 % des carburants utilisé dans le transport routier à l’échelle mondiale.
Mais les objectifs de décarbonation ont également accru la demande en agrocarburants dans le transport aérien, où ils représentent actuellement 0,6 % de l’ensemble des carburants utilisés. L’Organisation de l’aviation civile internationale s’est fixé pour objectif d’atteindre zéro émission nette pour le transport aérien mondial d’ici 2050. Les « carburants d’aviation durables » (CAD), produits à base de biomasse, sont censés contribuer à plus de la moitié des réductions d’émissions nécessaires pour atteindre cet objectif. Les gouvernements s’emploient à aligner leurs politiques sur les projets du secteur. Par exemple, l’UE s’est fixée pour objectif de porter la part des carburants d’aviation durables à 6 % des carburants fournis dans les aéroports européens d’ici 2030, puis à 70 % d’ici 2050.
La situation est similaire dans le secteur du transport maritime, où les agrocarburants représentent 0,5 % de l’ensemble des carburants utilisés. L’Organisation maritime internationale (OMI) s’est également fixé un objectif de zéro émission nette à l’horizon 2050. En 2028, un mécanisme de tarification doit entrer en vigueur, permettant aux navires utilisant des agrocarburants d’éviter les pénalités liées à leurs émissions de carbone. L’Union européenne s’est fixé des objectifs de réduction des émissions dans le transport maritime de 6 % d’ici 2030 et de 80 % d’ici 2050, qu’elle alignera sur la réglementation de l’OMI. Ces objectifs ont déjà entraîné une hausse des ventes de mélanges contenant du biodiesel pour les navires à destination des ports européens.
Les préoccupations liées à la sécurité énergétique constituent un autre facteur clé de la croissance actuelle de la production d’agrocarburants. Dans un contexte marqué par l’invasion de l’Ukraine par la Russie et la guerre menée par Israël et les États-Unis contre l’Iran, qui déstabilisent les marchés des combustibles fossiles, les gouvernements misent de plus en plus sur les agrocarburants pour réduire leur dépendance aux importations de combustibles fossiles. Immédiatement après les premières frappes aériennes étasuniennes et israéliennes contre l’Iran, les obligations et objectifs d’incorporation d’agrocarburants ont été sensiblement revus à la hausse au Brésil, au Vietnam, en Inde, en Thaïlande, dans l’UE, aux États-Unis, en Indonésie, en Malaisie et en Argentine. Des pays comme la Chine et les Philippines ont également accéléré leurs projets concernant les carburants d’aviation durables. Selon les calculs de l’organisation Transport & Environment, la demande mondiale en agrocarburants pourrait bondir de 70 % d’ici à 2030 si toutes les politiques qui les soutiennent étaient mises en œuvre.
La politique étrangère des États-Unis contribue également à l’essor des agrocarburants sur le plan commercial. Pour compenser la baisse de ses exportations de maïs vers la Chine, l’administration Trump menace d’imposer des droits de douane pour inciter un nombre croissant de pays à conclure des accords commerciaux les engageant à instaurer des obligations d’incorporation d’agrocarburants et à importer d’importantes quantités d’agrocarburants produits aux États-Unis. L’Équateur s’est ainsi engagé à importer 1 000 tonnes d’éthanol en provenance des États-Unis en franchise de droits de douane, tandis que le Guatemala a dû instaurer une obligation d’incorporation de 10 % d’éthanol (E10) et s’engager à acheter au moins 189 millions de litres d’éthanol étasunien par an.
En vertu d’un accord commercial signé avec les États-Unis en 2026, l’Indonésie a dû s’engager à importer chaque année plus d’un million de litres de bioéthanol étasunien en franchise de droits. De même, la Malaisie a été contrainte de supprimer intégralement ses droits de douane, tandis que le Vietnam a dû passer à l’E10 et réduire de 10 à 5 % ses droits de douane sur les importations de bioéthanol étasunien. Dans le cas du Japon, un engagement a été accepté portant sur l’achat annuel de bioéthanol et d’autres produits agricoles étasuniens pour une valeur de 8 milliards de dollars des États-Unis.
État des lieux de la production mondiale d’agrocarburants
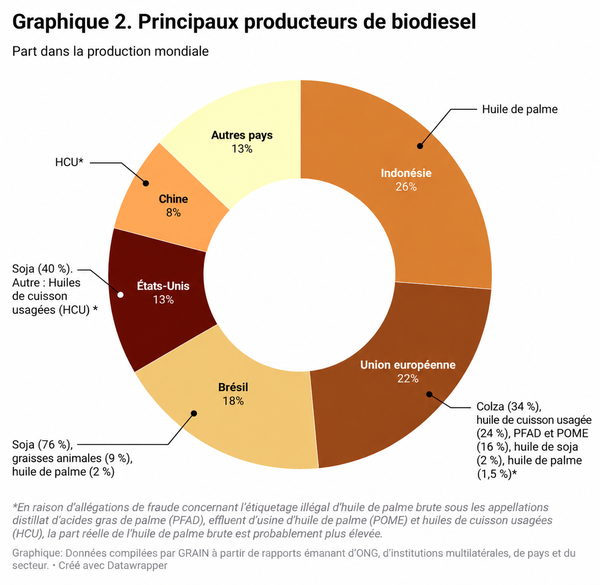
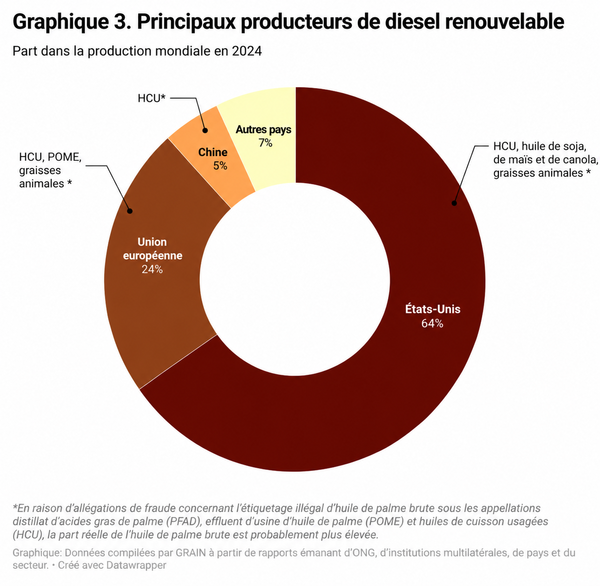
La production mondiale d’agrocarburants reste fortement concentrée dans un petit nombre de pays [voir les Graphiques ci-dessous]. Elle a atteint 192 milliards de litres en 2024, principalement sous forme de bioéthanol (63 %), de biodiesel (26 %) et de diesel renouvelable (10 %). La production de carburant d’aviation durable (CAD) n’a représenté que 1,2 milliard de litres.
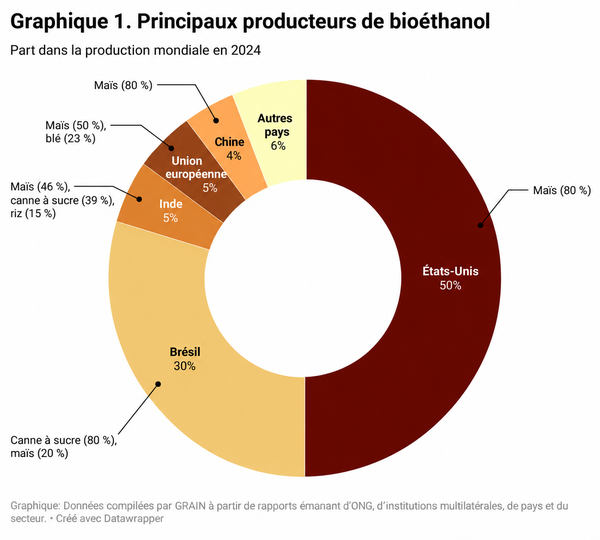
En 2024, le marché mondial du bioéthanol était évalué à 95 milliards de dollars et celui du biodiesel à 44 milliards de dollars. Les principaux acteurs industriels sont des bioraffineries, de grandes sociétés agroindustrielles, des négociants en matières premières et des compagnies pétrolières (voir le tableau 1). Cinq entreprises seulement — POET, Valero Energy, ADM, Raízen et BP — détiennent 23 % du marché mondial du bioéthanol, POET en contrôlant à elle seule près de 10 %. La capacité de production de COFCO devrait augmenter si l’acquisition des deux grandes sucreries de Bunge au Brésil, annoncée en 2026, se concrétise. Wilmar détient quant à elle plus d’un quart du marché du biodiesel, tandis que Valero et Neste représentent à elles deux 46 % du marché du diesel renouvelable.
Ces entreprises implantent souvent leurs raffineries à proximité des principaux bassins de production agricole des États-Unis, du Brésil et de la région Asie-Pacifique. Sur le marché mondial des CAD, évalué à 2,72 milliards de dollars, Neste est le premier producteur. Toutefois, de grandes compagnies pétrolières et agroindustrielles telles que Chevron, Eni, ADM, Bunge, Corteva et Louis Dreyfus s’engagent résolument dans une intégration verticale afin de sécuriser leurs approvisionnements en matières premières et d’accroître leur production.
La promotion des agrocarburants en Asie
Si les États-Unis, le Brésil et, dans une certaine mesure, l’Union européenne sont les principaux producteurs d’agrocarburants, l’Asie, et en particulier la région Asie-Pacifique, constitue le marché qui connaît la croissance la plus rapide au monde, tant en matière de production que de consommation.
La plupart des pays de la région Asie-Pacifique sont des importateurs nets de combustibles fossiles et sont donc particulièrement vulnérables aux ruptures d’approvisionnement. La dépendance au pétrole en provenance du Moyen-Orient varie de 40 % en Chine, en Inde et au Vietnam à 77 % au Japon. Dans ce contexte, les agrocarburants apparaissent comme une solution de remplacement intéressante.
Comme le montre le tableau 2 ci-dessous, les obligations d’incorporation, qui visent à développer la production nationale de matières premières destinées aux agrocarburants et les capacités de raffinage, sont élevées dans toute la région. L’Indonésie, la Malaisie, l’Inde, la Thaïlande et le Vietnam ont tous renforcé leurs obligations cette année. Les Philippines font exception : face à la flambée des cours mondiaux de l’huile de coco et du diesel, le gouvernement a renoncé à une augmentation prévue de l’obligation d’incorporation de biodiesel B3, un mélange composé de 3 % de biodiesel et de 97 % de diesel pétrolier.
Loin de ne constituer qu’une stratégie de réduction de la dépendance aux importations de combustibles fossiles, les obligations d’incorporation sont également un puissant outil de soutien aux grands acteurs de l’agro-industrie. Elles leur garantissent un marché captif pour des produits agricoles tels que l’huile de palme en Indonésie ou la canne à sucre, la mélasse et le maïs en Inde, soutenant ainsi les entreprises qui les produisent.Ces obligations contribuent à maintenir la demande et à protéger les producteurs contre les aléas des marchés mondiaux et les restrictions à l’exportation. Toutefois, comme indiqué précédemment, les pays asiatiques subissent également des pressions des États-Unis pour ouvrir leurs marchés aux importations d’agrocarburants.
La Chine suit une voie quelque peu différente. Elle applique depuis longtemps une obligation d’incorporation d’éthanol à hauteur de 10 % (E10) dans les carburants destinés au transport routier, mais le taux moyen national reste très inférieur à ce seuil. Le gouvernement mise bien davantage sur les véhicules électriques pour réduire la consommation de combustibles fossiles. En ce qui concerne le biodiesel, la Chine privilégie les huiles de cuisson usagées comme matière première. Elle est devenue un important exportateur de biodiesel vers l’UE, la Malaisie et Singapour, tandis que la consommation de ce carburant dans le secteur maritime chinois progresse également rapidement. Au Japon, la consommation d’éthanol dans les transports terrestres est elle aussi très faible et repose entièrement sur les importations en provenance des États-Unis et du Brésil. Elle augmentera toutefois si le gouvernement concrétise son projet d’introduire un taux d’incorporation de 10 % (E10) d’ici 2030.
Le Japon fait également partie des nombreux pays de la région, dont Singapour, Taïwan et l’Inde, qui prévoient d’imposer aux compagnies aériennes l’incorporation de 3 à 10 % de CAD d’ici 2030. Comme la Thaïlande et la Malaisie, le Japon construit des installations de production de CAD en prévision de cette évolution. La Chine, pour sa part, entend devenir un important exportateur de CAD, avec une capacité de production susceptible de dépasser celle de l’UE, à plus de 3 milliards de litres par an. Des entreprises chinoises telles que COFCO développent également leur production d’agrocarburants à l’étranger.
Tableau 2. Programmes nationaux en faveur des agrocarburants destinés au transport routier dans les principaux pays asiatiques
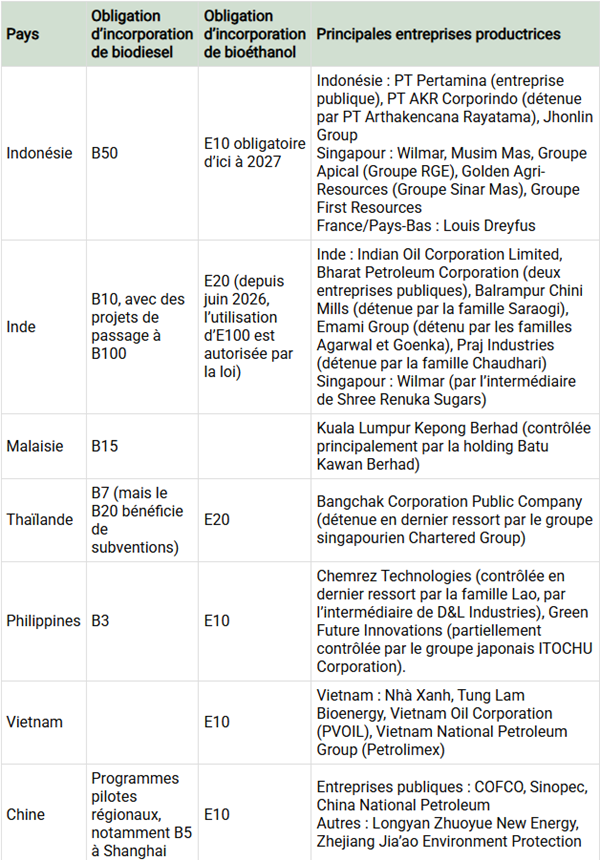
Données compilées par GRAIN à partir de rapports nationaux, de publications du secteur, de sources d’entreprises et de médias.
Alimentation contre carburants
L’expansion des marchés des agrocarburants intervient à un moment où la production et la distribution mondiales sont soumises à des tensions croissantes. Il y a vingt ans, une expansion similaire de ces marchés, portée par la hausse des prix du pétrole, avait été largement critiquée pour son effet sur les prix alimentaires. Il est désormais largement admis que l’augmentation de la production d’agrocarburants exacerbe la concurrence avec la production alimentaire en raison des cultures , des terres agricoles et de l’eau, ce qui entraîne une hausse et une plus grande volatilité des prix alimentaires.
Peu après le lancement des attaques menées par les États-Unis et Israël contre l’Iran en 2026, la FAO a averti qu’une transition durable vers les agrocarburants aurait des répercussions durables sur la volatilité des prix alimentaires. L’utilisation accrue de cultures vivrières pour produire des agrocarburants renforce la corrélation entre les prix alimentaires et ceux du pétrole et attire davantage de spéculation financière. Cette dernière contribue, à son tour, à des flambées des prix alimentaires.
90 % des agrocarburants sont produits à partir de cultures destinées à l’alimentation. Au Brésil, la production d’éthanol absorbe la moitié de la récolte de canne à sucre, tandis qu’aux États-Unis, elle mobilise un tiers de la récolte de maïs. Les obligations d’incorporation et les politiques actuellement en vigueur vont encore aggraver la situation. Selon les prévisions de l’OCDE et de la FAO, d’ici à 2035, la production de bioéthanol mobilisera 7 % de la production mondiale de céréales et 22 % de de la production mondiale d’huile végétale. Même l’Association internationale du transport aérien (IATA) reconnaît que les matières premières issues de la biomasse ne seront pas suffisantes pour atteindre l’objectif de décarbonation du secteur à l’horizon 2050.
La concurrence entre production alimentaire et production d’agrocarburants se fait déjà sentir dans les pays asiatiques, où vivent plus de la moitié des personnes souffrant de la faim dans le monde. L’Inde, par exemple, renforce son soutien aux agrocarburants alors qu’elle se classe au 102ème rang sur 123 pays dans l’Indice mondial de la faim 2025. L’augmentation de la production d’agrocarburants exerce une pression sur le programme national de sécurité alimentaire, qui fournit des céréales subventionnées à quelque 800 millions de personnes grâce aux excédents de production de riz, de blé, de maïs et de céréales secondaires. Avec l’adoption d’une politique de sécurité énergétique en 2020, le gouvernement a commencé à autoriser la production de bioéthanol à partir des stocks excédentaires de riz et de maïs gérés par la Food Corporation of India (FCI).
En 2026, 7,2 millions de tonnes de riz provenant des stocks de la FCI ont été réservées aux fabricants d’éthanol, soit 2 millions de tonnes de plus que l’année précédente. En outre, la vente de 5,5 millions de tonnes supplémentaires de brisures de riz, couramment utilisées dans les programmes de repas scolaires et de distribution de rations alimentaires, a été autorisée par voie d’enchères électroniques, auxquelles les producteurs d’éthanol ont également librement accès. Le gouvernement accorde par ailleurs diverses subventions et garanties de prix pour soutenir la production de maïs destiné au bioéthanol. Ces incitations réduisent insidieusement les superficies consacrées aux légumineuses, aux oléagineux et aux céréales secondaires, ce qui revient, dans les faits, à sacrifier la qualité nutritionnelle de l’alimentation pour subventionner la sécurité énergétique. L’utilisation du maïs a donc connu une hausse spectaculaire, passant de 0,8 million de tonnes en 2022-2023 à environ 12,8 millions de tonnes en 2024-2025, un tiers de la production nationale de maïs étant désormais destinée aux carburants.
L’utilisation du maïs comme carburant aura de graves conséquences sur la sécurité alimentaire, car il constitue un aliment de base dans de nombreuses régions tribales de l’Inde et un ingrédient essentiel de l’alimentation animale. Les coûts des aliments pour animaux ont déjà augmenté dans les secteurs de la volaille et de la production laitière. Les importations de maïs ont elles aussi progressé, passant de 137 000 tonnes en 2023-2024 à près d’un million de tonnes en 2024-2025. Pour la première fois depuis des décennies, le pays est devenu un importateur net de maïs. En raison des politiques gouvernementales, le riz et le maïs représentent désormais 61 % du bioéthanol produit dans le pays.
Les prix alimentaires sont également affectés par le détournement croissant de l’huile de palme vers la production de biodiesel. Ainsi, en Indonésie, en 2022, la part de l’huile de palme utilisée pour produire du biodiesel (46 %) a dépassé pour la première fois celle destinée à l’alimentation (44 %). Cette année-là, une grave pénurie d’huile de cuisson a entraîné une flambée des prix, poussant le gouvernement à interdire les exportations d’huile de palme pendant trois semaines. En Thaïlande, peu après l’annonce par le gouvernement d’un objectif d’incorporation de biodiesel B7, de grandes enseignes comme 7-Eleven ont commencé à limiter les achats d’huile de cuisson par leurs clients. Cette situation a suscité des inquiétudes en Malaisie voisine, qui s’est toujours efforcée de concilier ses objectifs en matière d’énergies renouvelables et la sécurité alimentaire nationale. Les autorités se sont montrées réticentes à aller au-delà du B15, car cela aurait nécessité 300 000 tonnes supplémentaires d’huile de palme par an, qui auraient été détournées à d’autres usages. En 2022, le Conseil malaisien de l’huile de palme, organisme public de la filière, a même recommandé aux pays de suspendre temporairement ou de réduire leurs obligations d’incorporation de biodiesel afin de garantir un approvisionnement suffisant en huiles et en matières grasses pour l’alimentation. Mais quand l’approvisionnement en combustibles fossiles a été perturbé par la guerre contre l’Iran, la Malaisie a rapidement relevé son obligation d’incorporation de biodiesel au niveau B15.
En Thaïlande, la nouvelle réglementation sur l’E20 entraîne l’affectation d’une plus grande quantité de manioc à la production d’éthanol, et incite les communautés agricoles des régions rizicoles traditionnelles du Nord-Est à se tourner vers la culture de la canne à sucre. Au Vietnam, bien que le gouvernement affirme vouloir exclure les cultures vivrières de base de la production d’éthanol, sa nouvelle obligation E10 nécessitera probablement l’utilisation de canne à sucre, de maïs, de manioc et d’autres cultures vivrières.
Aucune de ces nouvelles mesures de soutien aux agrocarburants dans la région ne semble avoir pris en compte le « Super El Niño » prévu pour 2026-27. Ce phénomène climatique extrême, dont les effets se font déjà sentir, devrait rendre les produits alimentaires encore moins abordables pour les consommateurs et consommatrices qui subissent déjà les conséquences de la hausse de l’inflation. Rien qu’en Asie du Sud-Est, les conditions météorologiques plus chaudes et plus sèches de cette année devraient réduire la production d’huile de palme de 5 % en Indonésie et de 8 à 10 % en Malaisie.
Les agrocarburants intensifient l’accaparement des terres
En 2025, Transport & Environment estimait que 32 millions d’hectares étaient consacrés à la culture de matières premières destinées aux agrocarburants. Compte tenu des obligations d’incorporation et des politiques en vigueur cette année-là, l’organisation estimait qu’il faudrait 20 millions d’hectares supplémentaires d’ici à 2030. Toutefois, si l’on tient compte des obligations d’incorporation approuvées en 2026, les besoins en terres pourraient être bien plus importants. Ainsi, la réglementation sur l’E20 adoptée par l’Inde en avril 2026 devrait nécessiter 7 millions d’hectares supplémentaires. Le gouvernement indonésien est en train de sélectionner un million d’hectares à travers le pays afin d’y développer la culture de la canne à sucre, du manioc et du sorgho sucré pour satisfaire à sa nouvelle obligation d’incorporation de bioéthanol. Sa nouvelle obligation B50 pour le biodiesel devrait, quant à elle, nécessiter 2,3 millions d’hectares supplémentaires, ce qui implique la conversion à grande échelle de terres agricoles, de forêts et de tourbières en plantations de palmiers à huile.
La conversion de superficies toujours plus vastes pour la production d’agrocarburants ne peut qu’accentuer les conflits fonciers et la spoliation des populations. Les principales entreprises productrices d’agrocarburants s’approvisionnent depuis longtemps en matières premières dans des régions touchées par des accaparements de terres à grande échelle et le déplacement de communautés locales. C’est notamment le cas du soja et de la canne à sucre provenant du Cerrado brésilien, ou de l’huile de palme issue de zones forestières d’Asie, d’Afrique et d’Amérique latine. La nouvelle vague d’expansion ne fera qu’amplifier ces phénomènes.
En République du Congo, par exemple, la société énergétique italienne Eni mène un projet de 150 000 hectares destinés à la culture de ricin pour produire du biodiesel, au détriment de la production alimentaire locale.
En Indonésie, le gouvernement et les entreprises agroindustrielles ne cherchent pas seulement à développer la production d’agrocarburants sur des millions d’hectares de terres forestières et communautaires à Merauke, en Papouasie. Ils envisagent également de créer une « ceinture de l’huile de palme » sur l’île de Sulawesi, qui permettrait d’étendre les plantations de palmiers à huile sur une superficie pouvant atteindre un million d’hectares. Le projet est piloté par PT Hardaya Inti Plantations, une entreprise contre laquelle les communautés locales du district de Buol luttent depuis des décennies en raison de ses accaparements illégaux de terres, de la destruction de l’environnement et de ses violations des droits humains.
Au Brésil, les entreprises du secteur des agrocarburants affirment lutter contre la déforestation en plantant des arbres destinés à fournir des matières premières. Mais ces plantations causent aussi de graves préjudices aux communautés. Dans l’État du Mato Grosso, par exemple, où les plantations d’eucalyptus provoquent déjà de graves conflits entre les communautés locales et les grandes entreprises de pâte à papier, on estime qu’il faudrait planter 400 000 hectares supplémentaires d’eucalyptus pour éviter d’utiliser les forêts primaires comme source de combustible dans les usines de bioéthanol de l’État. FS, l’une des principales entreprises brésiliennes de production de bioéthanol, a déjà bien avancé dans ses projets de plantation de 100 000 hectares en 2026.
L’UE, qui dépend des importations d’huiles végétales pour satisfaire ses obligations d’incorporation de biodiesel, affirme pouvoir lutter contre l’accaparement des terres et la déforestation en important des effluents d’usines d’huile de palme (POME) et des huiles de cuisson usagées. Pourtant, des enquêtes indiquent que des entreprises européennes ont importé d’Asie du Sud-Est de l’huile de palme frauduleusement certifiée comme POME ou comme huile de cuisson usagée. Par ailleurs, selon certaines allégations, des huiles de cuisson usagées importées de Chine auraient été mélangées à de l’huile de palme. Selon Biofuelwatch, de telles défaillances des systèmes de certification touchent également d’autres chaînes d’approvisionnement en agrocarburants. Par exemple, les autorités brésiliennes enquêtent sur une usine de bioéthanol de BP située dans l’État du Tocantins, certifiée dans le cadre du programme national RenovaBio, pour des dommages environnementaux et des faits de déforestation.
Les répercussions de la production d’agrocarburants sur les communautés ne se limitent pas à l’approvisionnement en matières premières. Dans le district de Hanumangarh, au Rajasthan, en Inde, par exemple, des communautés protestent contre un projet d’usine d’éthanol de 16 hectares. Son propriétaire, Dune Ethanol Pvt Ltd, affirme que l’installation sera la plus grande d’Asie. Elle puiserait quotidiennement 6 millions de litres d’eau dans la nappe phréatique dans une région rizicole déjà confrontée à un grave stress hydrique, tout en transformant près d’un million de tonnes de riz et de maïs. Les communautés locales s’inquiètent également des rejets d’émissions toxiques et des autres conséquences sur la santé publique. Des manifestations similaires se sont multipliées dans tout le Chhattisgarh, surnommé « grenier à riz » de l’Inde, où 34 usines d’éthanol et 11 distilleries sont prévues.
Des réponses cohérentes doivent être apportées aux crises alimentaire, climatique et énergétique
Les agrocarburants ne font pas qu’aggraver la crise alimentaire : Ils fragilisent également les véritables solutions à la crise climatique. Si l’on tient compte uniquement du changement indirect d’affectation des terres et de la déforestation, les agrocarburants émettent, à l’échelle mondiale, 16 % de CO2 de plus que les combustibles fossiles qu’ils sont censés remplacer, selon les estimations de Transport & Environment. Leur empreinte environnementale est également généralement plus lourde en matière de consommation d’eau.
Certains agrocarburants, notamment ceux produits à partir d’huiles de cuisson usagées, sont censés avoir une empreinte écologique plus faible. C’est pourquoi l’Union européenne exclut les agrocarburants issus de cultures agricoles pour la production de carburant d’aviation et produit environ 80 % de son CAD à partir d’huiles de cuisson usagées. Toutefois, la demande européenne a tellement augmenté la valeur économique et la demande d’huiles de cuisson usagées et d’autres résidus d’huiles végétales qu’elle a également fait grimper la demande de matières premières telles que l’huile de palme. Les prix élevés encouragent non seulement l’expansion des plantations de palmiers à huile, mais aussi l’importation d’huile de palme frauduleusement certifiée comme huile de cuisson usagée. En outre, rien ne permet d’affirmer que les huiles de cuisson usagées pourront réellement suffire à satisfaire les objectifs de l’UE en matière de CAD et de carburants maritimes sans une réduction significative de la consommation énergétique globale de ces secteurs. La demande mondiale liée au transport aérien devrait plus que doubler d’ici 2050, tandis que le commerce maritime devrait augmenter de 40 à 100 % au cours de la même période.
Nous ne devons plus perdre de temps à chercher des solutions portées par les entreprises pour remédier aux problèmes d’un système énergétique et alimentaire mondial non durable. La production d’énergie doit répondre aux besoins des populations, et non aux intérêts des entreprises. Il faut mettre en place un mix énergétique mondial et un système d’échanges internationaux conçus pour réduire les transports routiers, aériens et maritimes, et favoriser des économies davantage ancrées dans les territoires, fondées sur l’agroécologie, qui ne créent pas de nouvelles zones sacrifiées au détriment des communautés et ne mettent pas en péril la sécurité alimentaire.
* Nous remercions Manveetha Muddaluru, Transport & Environment et Biofuelwatch pour leur contribution à cette publication.
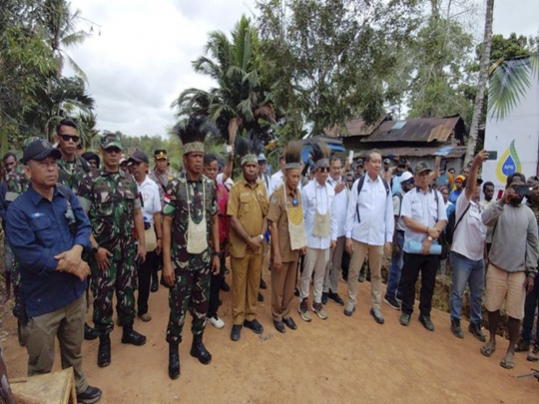
Image de bannière : Visite de promotion organisée par PT Agrinas Palma Nusantara au village d'Anggai, dans la régence de Boven Digoel, province de Papouasie-Sud, au sujet de la plantation destinée à la production de biocarburants dans la région. Photo : PUSAKA, 2026
Tableau 1. Quelques-unes des plus grandes entreprises productrices d’agrocarburants
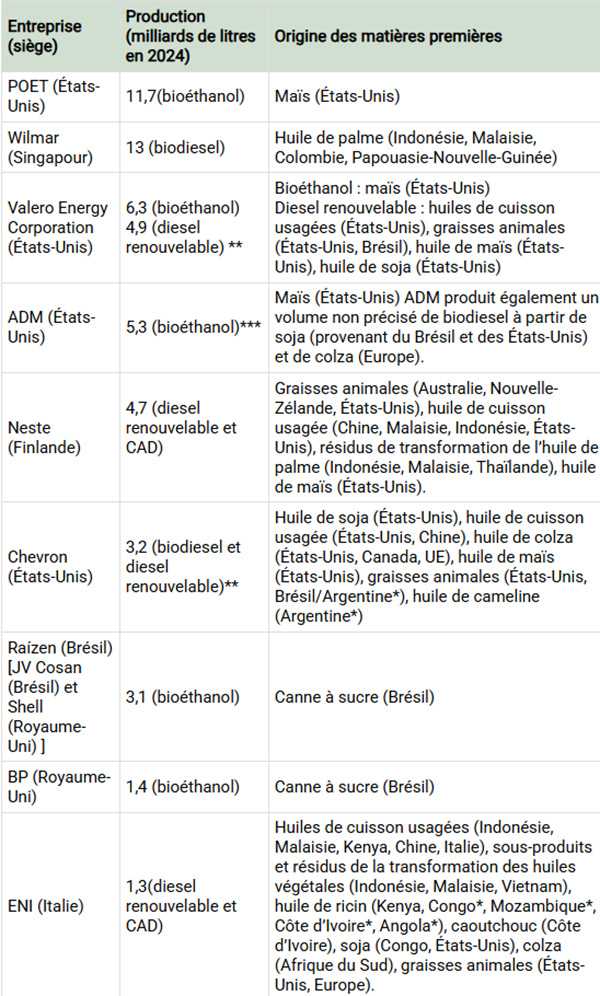
* Nouveaux pays ciblés / ** Chiffres de vente (et non de production) / *** Chiffre estimé
- Source : Grain